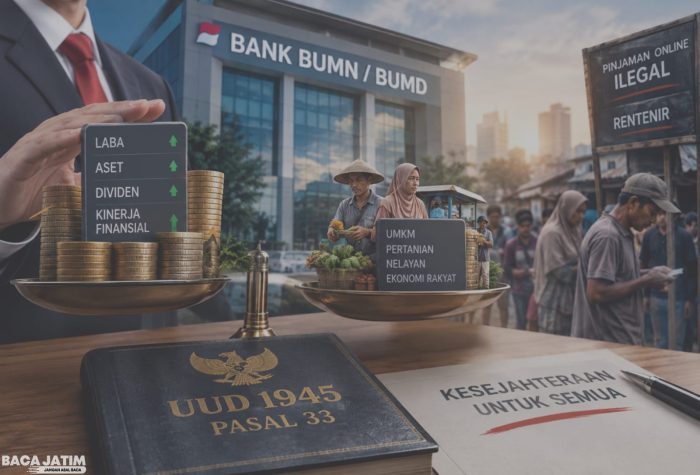
OPINI – Keberadaan Badan Usaha Milik Negara (BUMN) dan Badan Usaha Milik Daerah (BUMD) di sektor perbankan mengemban mandat ganda yang kerap berada dalam garis ketegangan. Di satu sisi, institusi tersebut merupakan bagian dari instrumen ekonomi negara yang memiliki tanggung jawab sosial sebagaimana semangat Pasal 33 UUD 1945: mendorong kesejahteraan umum, menggerakkan ekonomi kerakyatan, dan memperluas inklusi keuangan.
Namun di sisi lain, kedudukannya sebagai korporasi menuntut kepatuhan terhadap prinsip-prinsip bisnis dan tata kelola perusahaan. Bank harus mencetak laba, menjaga kesehatan keuangan, mengendalikan risiko kredit bermasalah, memenuhi ketentuan regulator, serta memberikan nilai ekonomi kepada pemegang saham.
Benturan antara mandat sosial dan tuntutan komersial tersebut melahirkan paradoks dalam kebijakan penyaluran kredit perbankan pelat merah. Bank dituntut hadir bagi masyarakat yang membutuhkan akses modal, tetapi pada saat yang sama harus memastikan setiap rupiah yang disalurkan memenuhi standar kelayakan dan risiko yang dapat dipertanggungjawabkan.
Ketika Prinsip Kehati-hatian Berhadapan dengan Misi Sosial
Dalam menjalankan fungsi intermediasi, bank BUMN dan BUMD idealnya memiliki peran lebih besar dalam membiayai sektor-sektor yang memiliki dampak sosial dan ekonomi luas, seperti Usaha Mikro, Kecil, dan Menengah (UMKM), pertanian, perikanan, serta berbagai kegiatan ekonomi produktif di daerah.
Program seperti Kredit Usaha Rakyat (KUR), misalnya, menunjukkan bagaimana negara menggunakan perbankan sebagai instrumen untuk memperluas akses pembiayaan masyarakat.
Persoalannya muncul ketika mandat tersebut berhadapan dengan prinsip kehati-hatian perbankan atau prudential banking. Sistem penilaian kredit membutuhkan kepastian mengenai kemampuan membayar, riwayat kredit, arus kas, agunan, serta berbagai indikator risiko lainnya.
Di sinilah kelompok masyarakat yang secara ekonomi sebenarnya membutuhkan intervensi pembiayaan justru sering berada pada posisi paling lemah.
Pelaku UMKM mikro, petani, nelayan, pedagang kecil, atau pekerja sektor informal tidak selalu memiliki agunan memadai, pembukuan usaha yang rapi, maupun arus kas yang mudah diverifikasi. Dalam sistem penilaian kredit konvensional, kondisi tersebut dapat diterjemahkan sebagai risiko tinggi.
Akibatnya, masyarakat yang menjadi sasaran utama agenda inklusi keuangan justru berpotensi tersingkir oleh mekanisme yang dirancang untuk menjaga kesehatan bank.
Persoalannya bukan terletak pada prinsip kehati-hatian itu sendiri. Prinsip tersebut merupakan fondasi penting dalam menjaga stabilitas sistem perbankan. Persoalan muncul ketika kehati-hatian dipahami semata-mata sebagai upaya menghindari risiko, tanpa membangun mekanisme yang memungkinkan risiko sosial dan ekonomi masyarakat turut diperhitungkan.
Ketika Efisiensi Menggeser Fungsi Pembangunan
Tekanan globalisasi dan digitalisasi juga semakin memperkuat kecenderungan korporatisasi perbankan pelat merah. Untuk bersaing dengan bank swasta dan perusahaan teknologi finansial, bank dituntut meningkatkan efisiensi, mempercepat layanan, mengendalikan biaya operasional, dan menjaga profitabilitas.
Dalam kondisi tersebut, keputusan penyaluran kredit secara alami cenderung diarahkan pada segmen yang menawarkan kombinasi risiko dan imbal hasil yang lebih terukur.
Korporasi besar, proyek komersial, serta kredit konsumer dengan sumber pembayaran yang relatif pasti menjadi lebih mudah dianalisis dibandingkan pembiayaan kepada petani, nelayan, atau pelaku usaha mikro yang memiliki pendapatan fluktuatif.
Di tingkat daerah, persoalan ini dapat terlihat dari kecenderungan sebagian bank pembangunan daerah yang lebih nyaman menyalurkan kredit konsumtif kepada Aparatur Sipil Negara (ASN). Mekanisme pembayaran melalui pemotongan gaji membuat risiko kredit relatif lebih mudah dikendalikan.
Dari perspektif manajemen risiko, pilihan tersebut tentu dapat dipahami. Namun dari perspektif pembangunan ekonomi daerah, muncul pertanyaan yang lebih mendasar: apakah bank milik daerah cukup hanya menjadi institusi keuangan yang aman dan menguntungkan, atau juga harus menjadi motor pembiayaan sektor produktif daerah?
Pertanyaan ini penting karena keberadaan BUMD bukan sekadar persoalan kepemilikan saham oleh pemerintah daerah. Ada ekspektasi publik bahwa lembaga tersebut turut berkontribusi terhadap pembangunan ekonomi daerah.
Jika orientasi keamanan portofolio terlalu dominan, bank daerah berisiko terjebak dalam zona nyaman: memperoleh pendapatan dari segmen yang relatif aman, tetapi kurang agresif membiayai sektor-sektor produktif yang justru membutuhkan keberanian dan inovasi.
Ketika Ruang Kosong Diisi Pinjaman Ilegal
Kegagalan mempertemukan fungsi komersial dan mandat sosial perbankan memiliki konsekuensi yang lebih luas.
Ketika masyarakat yang membutuhkan modal tidak memperoleh akses dari lembaga keuangan formal, ruang tersebut tidak otomatis menjadi kosong. Ia dapat diisi oleh rentenir maupun layanan pinjaman online ilegal yang menawarkan proses cepat dengan persyaratan sederhana.
Ironinya, masyarakat yang tidak memenuhi persyaratan kredit formal dapat berakhir pada pembiayaan yang justru jauh lebih mahal dan berisiko.
Di satu sisi, bank pelat merah dituntut menjaga kualitas aset dan mencetak laba. Di sisi lain, masyarakat kecil yang kesulitan memperoleh pembiayaan formal mencari alternatif di luar sistem perbankan.
Karena itu, ukuran keberhasilan bank milik negara maupun daerah tidak semestinya berhenti pada besarnya laba, pertumbuhan aset, atau kontribusi dividen. Indikator-indikator tersebut memang penting, tetapi belum sepenuhnya menggambarkan seberapa jauh fungsi intermediasi bank memberikan dampak terhadap perekonomian masyarakat.
Pertanyaan yang lebih substantif adalah: berapa banyak usaha produktif yang tumbuh karena pembiayaan bank? Berapa banyak pelaku usaha kecil yang naik kelas? Seberapa besar pembiayaan menjangkau sektor yang sebelumnya tidak tersentuh layanan perbankan?
Dengan perspektif tersebut, profitabilitas tidak harus dipertentangkan dengan fungsi sosial. Keduanya justru perlu ditempatkan dalam satu kerangka kinerja yang lebih luas.
Mendefinisikan Ulang Makna Keuntungan
Mengembalikan misi pembangunan kepada bank BUMN dan BUMD bukan berarti mendorong bank mengabaikan prinsip kehati-hatian atau menyalurkan kredit tanpa perhitungan.
Bank tetap harus sehat. Kredit tetap harus dianalisis. Risiko tetap harus dikelola. Dan setiap penyalahgunaan kewenangan maupun praktik koruptif tetap harus ditindak.
Yang dibutuhkan adalah desain kebijakan yang memungkinkan prinsip kehati-hatian berjalan beriringan dengan mandat pembangunan.
Negara sebagai pemegang saham pengendali dapat mendorong model pengukuran kinerja yang tidak hanya berorientasi pada indikator finansial, tetapi juga memperhitungkan dampak ekonomi dan sosial. Konsep social return on investment dapat menjadi salah satu perspektif dalam mengukur keberhasilan program pembiayaan tertentu.
Dengan demikian, keberhasilan direksi bank pelat merah tidak semata-mata diukur dari seberapa besar laba yang dihasilkan, tetapi juga dari seberapa efektif bank menjalankan fungsi intermediasi untuk memperluas basis ekonomi masyarakat.
Pada saat yang sama, inovasi pembiayaan bagi kelompok yang selama ini dianggap unbankable membutuhkan desain mitigasi risiko yang jelas. Negara dapat hadir melalui penjaminan, subsidi bunga yang tepat sasaran, skema pembagian risiko, pendampingan usaha, maupun instrumen lain yang memungkinkan bank memperluas pembiayaan tanpa mengorbankan kesehatan keuangannya.
Dengan model seperti itu, risiko tidak sepenuhnya dibebankan kepada bank maupun kepada masyarakat.
Antara Laba dan Mandat Konstitusi
Pada akhirnya, persoalan utama perbankan pelat merah bukanlah memilih antara laba atau fungsi sosial. Tantangannya adalah menemukan titik temu antara keduanya.
Bank BUMN dan BUMD tidak boleh dipaksa menjadi lembaga sosial yang mengabaikan kesehatan bisnis. Namun, ia juga tidak seharusnya kehilangan identitas sebagai instrumen pembangunan hanya karena terlalu larut dalam logika korporasi.
Di sinilah negara dituntut hadir melalui regulasi dan desain kebijakan yang tepat.
Prinsip kehati-hatian harus tetap menjadi pagar. Tetapi pagar tidak boleh berubah menjadi tembok yang menghalangi masyarakat memperoleh akses terhadap pembiayaan.
Sebab, ketika bank milik negara dan daerah hanya diukur dari kemampuan menghasilkan laba, ada risiko bahwa keberhasilan korporasi berjalan beriringan dengan kegagalan fungsi sosialnya.
Dan ketika masyarakat kecil terus berada di luar pintu pembiayaan formal, sementara ruang tersebut diisi oleh pembiayaan ilegal dan eksploitatif, maka persoalannya tidak lagi semata-mata tentang kinerja sebuah bank.
Ia menyentuh pertanyaan yang lebih mendasar: untuk siapa sebenarnya bank milik negara dan daerah dibangun?
Penulis : Masduki Fadli
Tokoh Pemuda Bangkalan